En abril y mayo de 2026, justo cuando el debate arancelario dominaba las noticias en Estados Unidos, las búsquedas de productos “made in the USA” se duplicaron. Fue una señal de identidad de marca-país funcionando exactamente como debería: el consumidor prestó atención, se involucró, buscó. Y sin embargo, cuando llegó el momento de pagar, las ventas de esos productos no subieron más de 1.5%.
El interés no se convirtió en compra.
Algo parecido, en espejo, está pasando en México. En su reporte del segundo trimestre de 2026, Chedraui informó que el ticket promedio de sus clientes subió 2.2%, pero la frecuencia de visitas a tienda cayó 0.9%. La cadena lo atribuyó a un consumo “más débil de lo previsto”. Es una lectura razonable, pero incompleta: el consumidor consolidó sus compras en menos visitas, y cuando fue, gastó más.
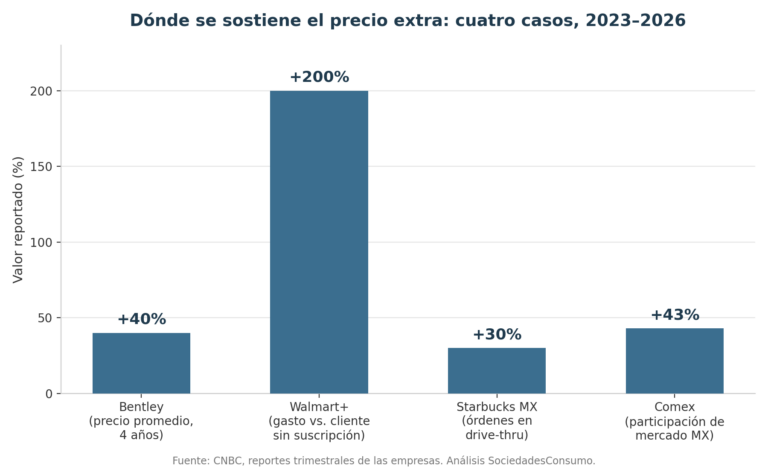
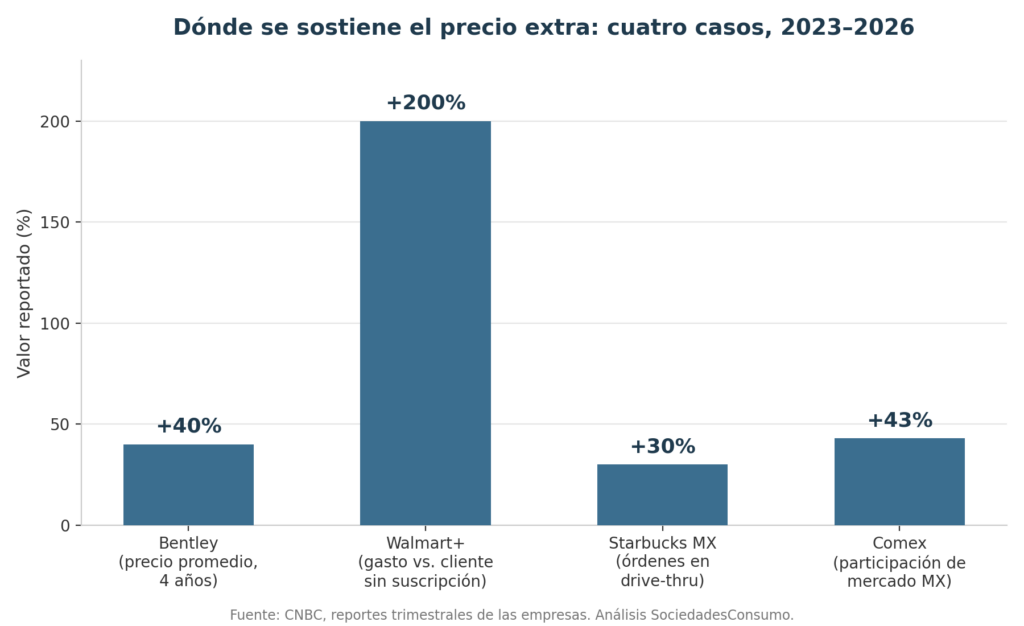
La lectura fácil de ambos casos es la misma que domina el discurso de consumo desde hace dos años: el consumidor está recortando, el precio extra ha muerto, todos migran a lo barato. Pero esa lectura no sobrevive el cruce con más datos. Aeroméxico facturó un trimestre récord gracias a clientes que pagaron extra por upgrades. Bentley subió su precio promedio 40% en cuatro años y mejoró su margen. Los suscriptores de Walmart+ gastan casi tres veces más que el resto de los clientes. El precio extra, evidentemente, no está muerto.
Lo que cambió es quién decide cuándo pagarla.
Donde el precio extra se cae
Constellation Brands, dueña de Modelo y Corona en Estados Unidos, ofrece el caso más directo. En septiembre de 2025 la empresa recortó su pronóstico de ventas de cerveza entre 2% y 4% para el año, y explicó por qué: los consumidores hispánicos en EUA están comprando menos cerveza, y particularmente menos de las marcas premium. Dejaron de pagar el extra por la etiqueta premium cuando el producto, en la boca, no es tan distinto del que cuesta menos.
Netflix contó una versión similar desde el otro extremo del gasto discrecional: en el tercer trimestre de 2024, más de la mitad de sus nuevos suscriptores eligieron el plan más barato, el que trae anuncios. La compañía sigue creciendo, aunque el precio promedio baja en vez de subir.
Y en México, los datos de Kantar y NielsenIQ para 2025-2026 muestran el mismo movimiento en el super. Las marcas propias, es decir, las marcas blancas de las cadenas de autoservicio, pasaron de 3.8% a 4.2% de participación de mercado; el consumo se concentró en los extremos. El punto medio, la marca reconocida pero sin un beneficio claro frente a la alternativa más barata, es el que pierde terreno.
El patrón se repite: cuando el beneficio de pagar más no es evidente en el momento de la decisión, cuando depende de la confianza en la marca, de la identidad o de una promesa que no se puede verificar en el empaque, el consumidor, mexicano o estadounidense, elige la opción más barata.
Donde el precio extra se sostiene
Aeroméxico reportó una utilidad operativa récord de $276 millones de dólares en un trimestre reciente, y la aerolínea lo atribuyó en parte a que sus clientes están gastando más en “servicios premium”, es decir, pagar extra para hacer upgrades. Es el mismo cliente que vuela en la tarifa más barata, decidiendo, viaje por viaje, si el asiento con más espacio vale el precio que le están pidiendo.
Bentley subió su precio promedio 40% en cuatro años, y según explicó su CEO a CNBC, gran parte de ese aumento viene de que los clientes gastan más para personalizar sus autos, con colores especiales e interiores distintos. El margen operativo de la marca pasó de alrededor de 20% a casi 25% en el mismo periodo. Aquí el precio extra se paga por un resultado que el cliente eligió pieza por pieza, más que por el logo.
Y Walmart+, el programa de lealtad que Walmart lanzó hace casi cinco años en Estados Unidos, se ha vuelto uno de sus principales motores de crecimiento: sus suscriptores visitan más seguido las tiendas y gastan casi tres veces más que el resto de los clientes.
México tiene sus propios espejos. Starbucks reporta que sus sucursales con servicio de auto-atención (drive-thru) generan 30% más órdenes y una facturación 50% superior al resto; ahí el precio extra es tiempo. Comex, la marca de pinturas de PPG, lleva 13 trimestres consecutivos rompiendo su propio récord de ventas y controla 43% del mercado mexicano de recubrimientos, apoyada en más de 5,200 puntos de venta; el precio extra ahí es confianza técnica y disponibilidad. Y en Liverpool, 17% de los clientes genera 60% de las ventas: son compradores que gastan hasta cinco veces más que el promedio, casi con certeza los mismos que más usan los servicios de asesoría personal y experiencia en tienda que la cadena ha ido construyendo.
El hilo común en los seis casos es que, en todos, el cliente puede nombrar exactamente qué está comprando con ese excedente: un asiento más cómodo, un interior a su gusto, menos tiempo en fila, un color de pintura garantizado, un vendedor que lo conoce.
Cuatro razones por las que sí pagamos de más
Revisados en conjunto, los casos mexicanos y globales apuntan a cuatro mecanismos que sí logran que un consumidor selectivo acepte pagar un precio extra:
- Conveniencia y tiempo ahorrado. Walmart+ y sus envíos, Amazon con entregas el mismo día en más de 2,300 ciudades de Estados Unidos, Starbucks México y su drive-thru. El beneficio se siente en minutos, no en promesas.
- Personalización y control. Bentley y sus interiores a la medida. Liverpool y el 17% de clientes que la cadena claramente atiende de forma distinta. El consumidor paga por decidir sobre el producto final.
- Acceso exclusivo o recompensas de lealtad. Costco, con una tasa de renovación de membresía superior a 90%. Walmart+ otra vez, ahora del lado del programa de lealtad más que de la logística. Comex y su red de 5,200 tiendas, que convierte la disponibilidad misma en una forma de confianza.
- Novedad que cambia la experiencia de compra. Oreo y sus ediciones limitadas, que según la propia marca atraen compradores que normalmente no eligen Oreo y después también compran más de los sabores clásicos.
Lo que no aparece en ninguno de estos cuatro mecanismos es la marca por sí sola. Ninguno de estos casos cobra un precio extra solo por el logo; todos cobran por algo que el cliente puede notar en el momento exacto de la compra.
Lo que dicen los números mexicanos
Vale la pena detenerse en el caso mexicano, porque no es una traducción de la historia estadounidense; tiene su propia evidencia.
El gasto total con tarjeta de crédito en México creció 23% interanual según datos de Banco de México, con las transacciones en restaurantes, comida rápida y entretenimiento subiendo más de 39%. El gasto discrecional se concentró en categorías donde el beneficio, salir a comer o entretenerse, se recibe de inmediato, en vez de acumularse en bienes que hay que justificar después.
Al mismo tiempo, Chedraui reportó en su trimestre más reciente que el ticket promedio de sus clientes subió 2.2%, pero el número de visitas cayó 0.9%. Leerlo solo como “consumo débil”, como lo hizo la propia cadena, deja fuera la mitad de la historia: el cliente compra más por visita y visita menos. Es exactamente el patrón de consolidación que predice esta tesis: un consumidor que no encuentra un motivo diario para ir a la tienda, pero sí gasta cuando finalmente va.
Los datos de Kantar y NielsenIQ para 2025-2026 confirman la polarización desde el otro lado del mostrador: las marcas propias de las cadenas de autoservicio subieron de 3.8% a 4.2% de participación de mercado, mientras las marcas premium también ganan terreno. Es la misma bifurcación que Netflix y Constellation Brands muestran en Estados Unidos, solo que del lado del anaquel: el punto medio, la marca conocida, de precio intermedio, sin una ventaja clara sobre la opción más barata, es el que pierde participación en ambos países.
Y del lado en el que el precio extra sí se sostiene, Comex, Starbucks y Liverpool muestran que el patrón global se repite con marcas locales: acceso, conveniencia y atención personalizada siguen encontrando comprador, incluso en un entorno de consumo que las propias cadenas describen como cauteloso.
Lo que deberían medir las marcas
Si la premisa de este texto es correcta, cualquier equipo comercial en México debería preguntarse, más que si el consumidor está recortando, si el cliente puede nombrar, en el momento de pagar, qué está comprando de más.
Eso cambia qué datos importan. La disposición a pagar que reportan las encuestas y el interés que muestran las búsquedas, los dos indicadores favoritos de cualquier estudio de mercado, son, según esta misma evidencia, los menos confiables: las búsquedas de “made in the USA” se duplicaron sin mover las ventas ni 2 puntos. Lo que sí predice si un precio extra se sostiene es comportamiento observado: tasa de adopción de upgrades, frecuencia de compra por nivel de membresía, tamaño de ticket contra número de visitas, retención después del primer pago de más.
Para una marca que vende en México, la lectura práctica de Chedraui, Liverpool, Comex y Starbucks es la misma que la de Walmart+, Bentley o Aeroméxico: el precio extra se defiende haciendo más fácil que el cliente vea, en el momento exacto en que decide pagar, qué está recibiendo a cambio, más que con presupuesto de marca.
Nota metodológica
Este análisis se apoya en casos individuales de empresas, no en una encuesta representativa del consumidor mexicano o estadounidense; en su mayoría describe asociaciones observadas, sin relaciones causales probadas de forma independiente. Se presenta como un patrón consistente en múltiples sectores y dos mercados, sin ser una conclusión universal.
Fuentes: Bloomberg (Constellation Brands, septiembre 2025); CNBC (Bentley, mayo 2023); CNBC (Walmart+, abril 2025); Merca2.0 (Chedraui, 2026); Kantar (consumidor mexicano, 2025-2026); Banco de México (gasto con tarjeta de crédito); reportes trimestrales de Aeroméxico, Liverpool, Comex/PPG y Starbucks México recopilados y analizados por SociedadesConsumo.